En pocas palabras: Bodegas de alta gama como Magia De Uco abren locales propios en polos urbanos para vender directo al consumidor, sin reemplazar a vinotecas y restaurantes. La estrategia responde a la caída del 34% en el consumo per cápita de vino en Argentina en diez años, que en 2025 tocó un mínimo histórico de 16,1 litros por habitante, según el INV.
La crisis del consumo de vino en Argentina es la caída sostenida en la cantidad de litros que toma cada habitante por año, un fenómeno que en 2025 llevó al indicador a 16,1 litros per cápita, el mínimo de toda la serie histórica según el Instituto Nacional de Vitivinicultura (INV). Frente a ese escenario, bodegas premium como Magia De Uco decidieron abrir puntos de venta propios en polos urbanos para sostener el valor de marca.
En este artículo:
- En 30 segundos
- ¿Cuánto cayó el consumo de vino en Argentina en los últimos diez años?
- ¿Qué es la crisis vitivinícola argentina y qué la explica?
- ¿Por qué las bodegas de alta gama abren locales propios en las ciudades?
- ¿Cómo funcionaba el modelo tradicional de comercialización del vino?
- ¿Qué es el «último metro» en la estrategia de venta directa del vino?
- ¿La venta directa de las bodegas perjudica a vinotecas y restaurantes?
- ¿Qué criterios prácticos aplicar frente a esta tendencia?
- ¿Qué información de mercado obtienen las bodegas al tener un local propio?
- ¿Qué caso concreto de venta directa hay en Buenos Aires?
- Errores comunes al leer estos datos
- Preguntas Frecuentes
- Conclusión
- Fuentes
En 30 segundos
- El consumo per cápita de vino en Argentina cayó casi 34% en diez años, según datos citados en Infobae.
- En 2025 el consumo llegó a 16,1 litros por habitante, un récord histórico negativo según el INV.
- En los primeros cinco meses de 2026 el consumo acumulado fue de 6,07 litros per cápita, contra 6,11 litros en el mismo período de 2025.
- Bodega Magia De Uco abrió un local propio en zona norte de la provincia de Buenos Aires para vender de forma directa.
- Los vinos varietales cayeron 26,3% en el acumulado a mayo de 2026, mientras los vinos sin mención varietal crecieron 12,8%.
¿Cuánto cayó el consumo de vino en Argentina en los últimos diez años?
El consumo per cápita de vino en Argentina bajó casi 34% en la última década, arrastrado por cambios de hábitos y transformaciones culturales, según el análisis publicado por el fundador de Bodega Magia De Uco en Infobae. La cifra no es un dato aislado de un mal año: viene de arrastre.
Mario González, presidente de la Corporación Vitivinícola Argentina (COVIAR), lo puso en perspectiva histórica en una entrevista con Infobae: «En la década del 70, 80, se tomaban 90 litros per cápita en Argentina. Hoy estamos en 15,7». Ese contraste (de 90 litros a menos de 16) resume seis décadas de cambio en la forma de tomar vino en el país.
El arranque de 2026 no muestra señales de que la tendencia se revierta. Según el relevamiento del INV difundido por Infobae, el acumulado de los primeros cinco meses del año fue de 6,07 litros per cápita, contra 6,11 litros en el mismo período de 2025. Mayo fue el mes más flojo: 1,22 litros por habitante, contra 1,30 litros del mismo mes de 2025, una baja de 5,6%.
¿Qué es la crisis vitivinícola argentina y qué la explica?
La crisis vitivinícola argentina es la combinación de caída sostenida en el consumo interno, presión sobre los márgenes de rentabilidad y desaceleración del mercado global de vino. No es solo un problema de gustos: hay un componente económico duro. González lo explicó así en Infobae: la industria sostuvo su participación «a raíz de precios muy bajos, con márgenes muy pequeños y en algunos casos hasta negativos».
¿Y qué cambió en los hábitos? Bastante. González describió cómo el vino perdió su lugar en la mesa diaria: «en donde quizás en la mesa de todos los argentinos, un mediodía de cualquier día de trabajo, existía una copa de vino. Y eso fue mutando». Las aguas saborizadas, las gaseosas y la cerveza ganaron terreno, sobre todo en los brindis y entre los más jóvenes.
Hay un dato que conviene mirar con atención: el mercado interno concentra el 75% de lo que produce la vitivinicultura argentina, según COVIAR. El otro 25% se exporta. Eso significa que cualquier caída del consumo local pega directo en el corazón del negocio, no en un canal marginal.
¿Por qué las bodegas de alta gama abren locales propios en las ciudades?
Las bodegas premium abren locales propios para construir marca y prestigio, no para buscar volumen de ventas ni retorno inmediato. Así lo planteó el fundador de Magia De Uco en su columna de Infobae: el objetivo fundacional del local en Buenos Aires fue «invertir en prestigio, construir marca y ganar visibilidad frente a un consumidor de alta gama que no busca solo una bebida, sino una propuesta con identidad y origen».
El tema es que ese objetivo, pensado antes de que la crisis se agravara, terminó encontrándose con el escenario de contracción del mercado. Tener presencia directa le permite a la bodega amortiguar la retracción de los canales tradicionales y sostener el valor promedio de venta en un contexto donde vender por precio ya no alcanza. En las principales cepas argentinas del mercado profundizamos sobre esto.
En el segmento premium, la atención del cliente es el activo más escaso. Esperar a que el consumidor viaje hasta la finca ya no funciona. El «último metro» pasó a ser la instancia que define si la marca queda en la cabeza del consumidor o se pierde en la góndola.
¿Cómo funcionaba el modelo tradicional de comercialización del vino?
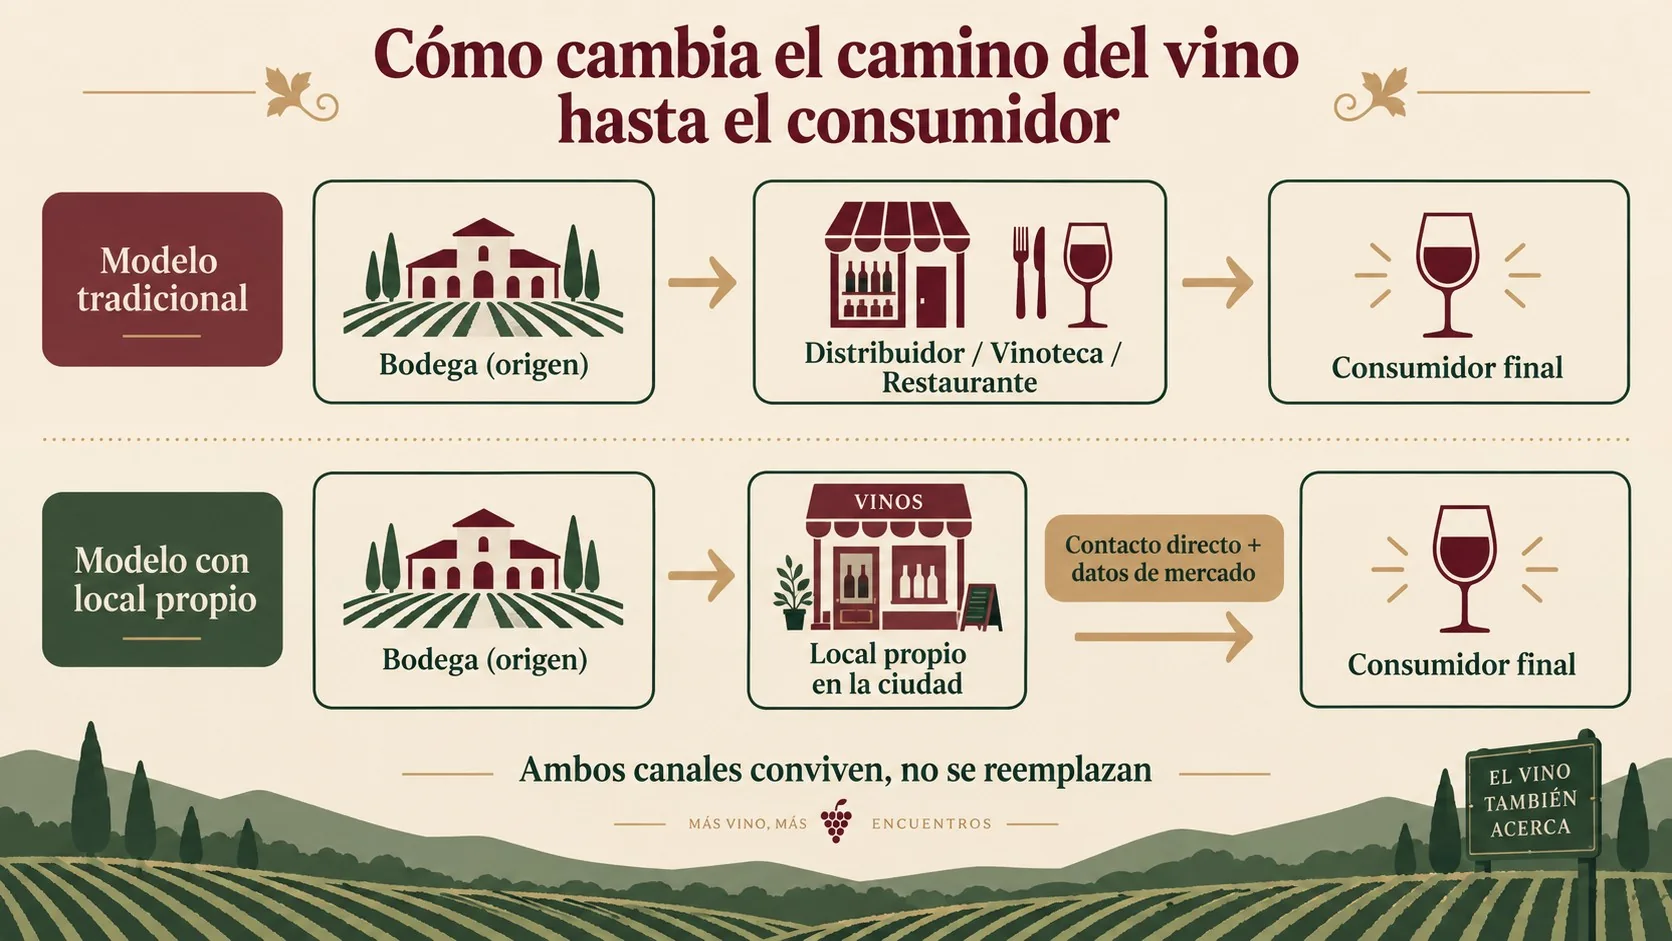
El modelo tradicional separa producción y venta: la bodega produce en origen (entre fincas, el frío de la montaña y las piletas de fermentación) y delega la comercialización a distribuidores, vinotecas y restaurantes. Ese esquema fue la columna vertebral del negocio vitivinícola durante décadas, según describe el fundador de Magia De Uco.
Ese modelo no desaparece. La fuente es clara en un punto: «ha sido la columna vertebral del negocio y, sin dudas, lo seguirá siendo al menos para nosotros». Lo que cambia es que ahora conviven dos capas: la distribución de siempre y un canal directo que sirve para otra cosa.
¿Qué es el «último metro» en la estrategia de venta directa del vino?
El «último metro» es el contacto directo entre la bodega y el consumidor final, el punto donde el cliente conoce la historia de la familia y del vino de primera mano. Es un concepto tomado del retail y aplicado a la vitivinicultura de alta gama: no alcanza con que el producto llegue a la góndola, hay que ganar la preferencia en el momento exacto de la elección.
Ese contacto tiene una función que va más allá de la venta. Permite charlar con quien elige un vino de la bodega, entender qué le gusta, qué busca en una etiqueta y en qué momento la toma. Es información que ninguna vinoteca le va a pasar a la bodega con ese nivel de detalle.
¿La venta directa de las bodegas perjudica a vinotecas y restaurantes?
Según el planteo de Magia De Uco, la venta directa no busca disputarle el cliente a los socios comerciales, sino dinamizar el mercado para que toda la cadena se beneficie. La lógica es que si una etiqueta gana notoriedad y educa nuevos paladares, el resultado es más demanda en vinotecas de barrio y en cartas de restaurantes. Esto se conecta con lo que analizamos en qué busca hoy el consumidor de vino.
Ojo: esto es lo que dice la bodega que lo impulsa, no una medición independiente. Habría que ver si ese efecto derrame se sostiene en el tiempo o si, en la práctica, el local propio termina compitiendo por el mismo bolsillo que ya se achica. La fuente no aporta datos de venta cruzada entre el local propio y los canales tradicionales, así que esa parte queda como afirmación del propio actor interesado.
¿Qué criterios prácticos aplicar frente a esta tendencia?
Más allá de la lectura crítica de los datos, hay preguntas concretas que sirven para evaluar el impacto real de la venta directa de bodegas premium, según el rol de quien lee esta nota:
- Si sos dueño de una vinoteca o restaurante: compará el precio de lista que te ofrece la bodega con el precio de venta al público en su local propio. Si la diferencia es mínima o nula, el canal directo no debería erosionar tu margen; si el local propio vende más barato que tu costo de reposición, ahí sí hay una señal de competencia real, más allá del discurso de «dinamizar el mercado».
- Si sos consumidor habitual de vinos de alta gama: el local propio de la bodega suele ofrecer el catálogo completo, incluidas partidas limitadas que no siempre llegan a las vinotecas. Preguntar explícitamente si una etiqueta también está disponible en el canal tradicional es un dato útil antes de decidir dónde comprar.
- Si trabajás en el sector y evaluás la tendencia a nivel macro: conviene esperar reportes del INV o de COVIAR que discriminen ventas por canal (directo versus distribución) antes de dar por probado el «efecto derrame» que menciona la bodega. Por ahora, ese efecto es una hipótesis del actor interesado, no un dato medido.
Ejemplo hipotético (a modo de ilustración, no corresponde a un caso real informado por las fuentes): supongamos una vinoteca de barrio que vende una etiqueta premium a 20.000 pesos y la misma bodega, en su local propio, la ofrece a 18.000 pesos con una copa de degustación incluida. En ese escenario, el argumento de «no disputar el cliente» se debilita, porque el canal directo compite por precio y por experiencia al mismo tiempo. Si en cambio el precio fuera idéntico y el local propio se limitara a mostrar etiquetas que no están en el circuito de vinotecas, el argumento de complementariedad tendría más sustento. Ninguno de estos dos escenarios está confirmado por las fuentes citadas: sirve solo como marco para leer futuras notas sobre el tema.
¿Qué información de mercado obtienen las bodegas al tener un local propio?
Un local propio funciona como fuente de inteligencia de mercado en tiempo real: permite interpretar qué busca el público exigente, testear nuevos desarrollos enológicos y transmitir la historia del terruño. Es un canal de escucha directa que la distribución tradicional no ofrece con la misma velocidad.
Esto conecta con otro dato del INV que vale la pena cruzar: en el acumulado a mayo de 2026, los vinos varietales cayeron 26,3% mientras los vinos sin mención varietal crecieron 12,8%, y el tetra brik subió 7,7% frente a una caída de 3,8% en botella. Son señales de un consumidor que resigna calidad y formato, justo el tipo de corrimiento que una bodega premium necesita monitorear de cerca para no quedar descolocada con su oferta.
¿Qué caso concreto de venta directa hay en Buenos Aires?
Bodega Magia De Uco abrió un local propio en zona norte de la provincia de Buenos Aires, según relató su fundador en Infobae. El proyecto arrancó como una apuesta de construcción de marca y cercanía con el público, no como reacción defensiva a la crisis, aunque terminó coincidiendo con el peor momento del consumo interno en años.
Es un caso puntual, con una sola fuente (el propio fundador de la bodega), así que conviene tomarlo como testimonio de un actor del sector y no como tendencia generalizada verificada. La nota no menciona otras bodegas de alta gama que hayan replicado el modelo con datos propios.
Errores comunes al leer estos datos
- Confundir litros anuales con litros del acumulado parcial. El INV compara enero-mayo de 2026 (6,07 litros) contra el mismo período de 2025 (6,11 litros), una cifra distinta a los 16,1 litros del total anual 2025. Son magnitudes de distinta naturaleza y mezclarlas lleva a conclusiones erradas.
- Tomar la palabra de la bodega como medición independiente. La afirmación de que el retail propio «no le disputa el cliente» a vinotecas y restaurantes es una postura del fundador de Magia De Uco, no un estudio de mercado verificado por un tercero.
- Asumir que la caída es reciente. González, de COVIAR, marcó que la tendencia viene de arrastre desde hace más de quince años y que el fenómeno se replica a nivel global, no es exclusivo de Argentina.
- Ignorar el cambio de composición del consumo. No alcanza con mirar el volumen total: la caída de 26,3% en varietales y el crecimiento de 12,8% en vinos sin mención varietal muestran que también cambió qué tipo de vino se toma, no solo cuánto.
Preguntas Frecuentes
¿Cuánto bajó el consumo per cápita de vino en Argentina en diez años?
Cayó casi 34% en la última década, según datos citados por Bodega Magia De Uco en su columna de opinión en Infobae. En términos históricos más largos, González (COVIAR) señaló que el consumo pasó de 90 litros per cápita en las décadas de 1970 y 1980 a 15,7 litros en la actualidad. Tema relacionado: las tendencias del sector vitivinícola en 2026.
¿Cuál fue el consumo de vino per cápita en 2025 en Argentina?
El consumo per cápita en 2025 fue de 16,1 litros por habitante, la cifra más baja de toda la serie histórica según el INV. Ese registro consolidó una caída que viene de arrastre desde hace varias décadas.
¿Por qué las bodegas premium abren locales propios en las ciudades?
Para construir marca, ganar prestigio y tener contacto directo con el consumidor de alta gama, no para generar volumen de ventas inmediato. Según el fundador de Magia De Uco, el objetivo es «conquistar el último metro» antes de que la crisis erosione el valor de la marca.
¿La venta directa reemplaza a las vinotecas y restaurantes?
No, según el planteo de las bodegas que impulsan este modelo, que sostienen que la distribución tradicional sigue siendo la columna vertebral del negocio. El local propio se presenta como un canal complementario, aunque esa afirmación viene de la propia bodega y no de una medición de mercado independiente. Un criterio útil para verificarlo en cada caso es comparar precios entre el canal propio y el tradicional, como se detalla más arriba.
¿Qué tipo de vino creció en ventas en 2026 pese a la crisis?
Los vinos sin mención varietal crecieron 12,8% en el acumulado a mayo de 2026, y los vinos blancos subieron 4,9%, según datos del INV. En paralelo, los varietales cayeron 26,3% y los vinos de color retrocedieron 2,1% en el mismo período.
Conclusión
Los datos del INV confirman que la crisis del consumo de vino en Argentina no es un bache pasajero: viene de arrastre hace más de quince años y en 2026 todavía no muestra señales de reversión. Frente a eso, al menos una bodega de alta gama (Magia De Uco) decidió abrir un canal de venta directa en Buenos Aires para sostener el valor de marca y obtener información del consumidor en tiempo real.
Lo que los datos disponibles no permiten afirmar es si ese modelo se replica en otras bodegas premium ni si el efecto derrame hacia vinotecas y restaurantes, que la propia bodega menciona, se verifica en la práctica. Para el lector que sigue de cerca el sector, el criterio más concreto es el que detallamos arriba: comparar precios entre el canal propio y el tradicional, chequear si el local propio ofrece etiquetas exclusivas y esperar reportes de ventas discriminados por canal antes de asumir que la estrategia funciona. Hasta ahora, la evidencia pública es el testimonio de un actor interesado, no una medición externa.
Fuentes
- Infobae – El «último metro» del vino argentino: por qué la alta gama sale a buscar al consumidor en plena crisis del sector
- Infobae – Se toma menos y resignando calidad: el consumo per cápita de vino sigue cayendo y está en el mínimo histórico
- Infobae – Histórica caída del consumo de vino en Argentina: preocupación en la Corporación Vitivinícola Argentina